「猫を飼い始めたけれど、ペット保険って入ったほうがいいの?」「毎月の保険料を払っても、結局使わなかったら損じゃない?」。ペット保険について、こんなふうに迷っている飼い主は多いのではないでしょうか。実際、ペット保険の加入率は2割ほどといわれており、入っていない飼い主のほうが多数派です。
一方で、猫が急に病気やけがをして、思いがけない高額の治療費に驚いたという話もよく聞きます。動物の医療には人間のような公的な健康保険がないため、治療費は全額自己負担です。ひもを飲み込んで手術になった、おしっこが出なくなって入院した、といったケースでは、治療費が10万円、20万円を超えることも珍しくありません。
この記事では、猫の治療費の目安、ペット保険の仕組み、保険が向いている人・向いていない人、補償割合や補償範囲の選び方、補償されないもの、加入のタイミング、保険以外の備え方まで、図解を交えてわかりやすく解説します。「入る・入らない」を自分で判断できるようになるための情報をまとめました。
この記事でわかること
- 猫の病気やけがにかかる治療費の目安
- ペット保険の仕組みと、向いている人・向いていない人
- 補償割合・補償範囲など、保険を選ぶときのチェックポイント
- 保険で補償されないものと、加入のベストタイミング
- 保険以外の備え方と、請求の流れ
結論:必要かどうかは「急な出費に備えられるか」で決める
ペット保険が必要かどうかは、飼い主の家計の状況によって変わります。判断のポイントは、数十万円の急な治療費が必要になったときに、貯蓄でまかなえるかどうかです。
- 貯蓄で備えるのが難しい:ペット保険で、急な高額出費に備えておくと安心
- 十分な貯蓄がある:保険に入らず、ペット用の貯金で備えるという選択も
- 入るなら若く健康なうち:病気になってからでは、その病気が補償されないことが多い
- シニア期の保険料も確認:年齢とともに保険料が上がるため、長く続けられるかを考える
ペット保険は、「使わなかったら損」というものではなく、万一のときの経済的な負担を軽くし、治療の選択肢を狭めないための備えです。猫が病気になったときに、「お金がないから、この治療はあきらめよう」と悩まなくて済むことが、保険のいちばんの価値といえるでしょう。
猫の治療費の目安
猫の病気やけがには、どのくらいの治療費がかかるのでしょうか。よくある病気やけがの治療費の目安をまとめました。
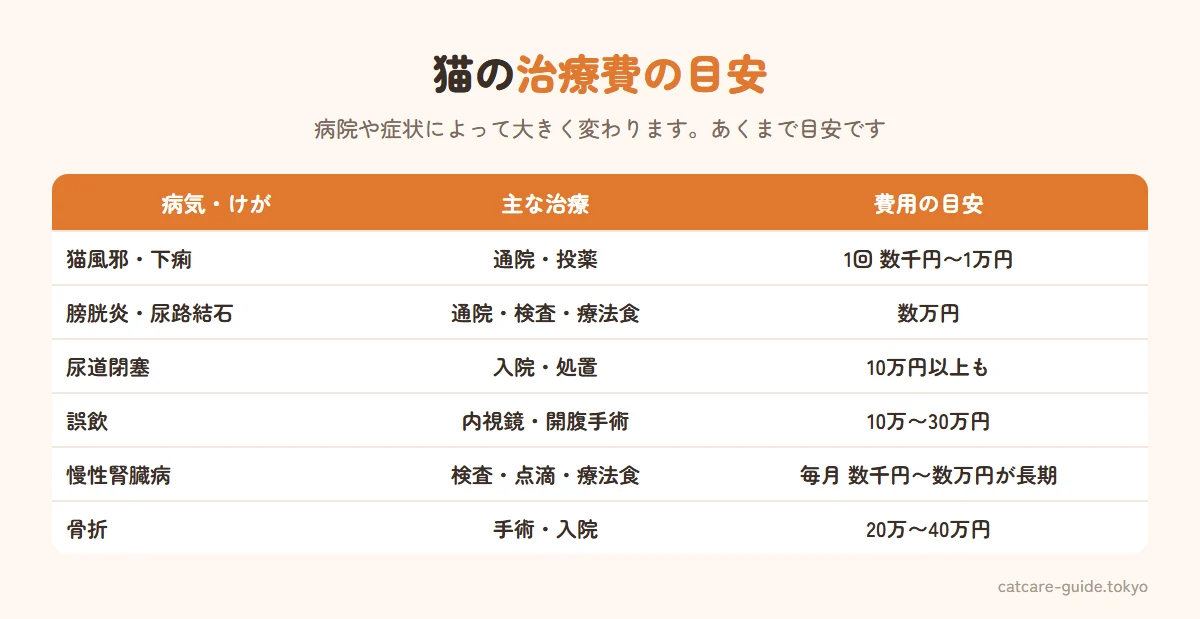
猫風邪や下痢など、通院と投薬で治る病気なら、1回の治療費は数千円から1万円程度が多いでしょう。しかし、何度も通院が必要になると、合計ではそれなりの金額になります。
注意したいのが、手術や入院が必要になるケースです。猫はひもや輪ゴム、おもちゃの部品などを飲み込んでしまう誤飲事故が多く、内視鏡や開腹手術で取り出す必要がある場合は、10万〜30万円程度かかることもあります。オス猫に多い尿道閉塞では、緊急の処置と入院で10万円を超えることも珍しくありません。
また、慢性の病気も家計への負担が大きくなります。シニア猫に多い慢性腎臓病では、定期的な血液検査、点滴、療法食、薬などが必要になり、毎月数千円から数万円の費用が、何年も続くことがあります。
猫は15年以上生きることも珍しくなく、一生のうちに何度か動物病院で大きな治療を受ける可能性があります。猫の飼育にかかる費用全体については「猫の飼育費用はいくら?」で紹介しています。
ペット保険の仕組み
ペット保険は、毎月(または毎年)保険料を払うことで、猫が病気やけがで治療を受けたときに、治療費の一部を補償してもらえる仕組みです。
- 補償割合:治療費のうち、保険でカバーされる割合。50%や70%が一般的
- 補償範囲:通院・入院・手術のどこまでを補償するか。すべてを補償するタイプや、手術だけのタイプなどがある
- 限度額・限度日数:1回や1日あたりに支払われる上限額と、1年間に補償される日数や回数
- 保険料:猫の年齢や補償内容によって変わる。多くは年齢とともに上がっていく
- 精算方法:動物病院の窓口で保険を使える「窓口精算」と、あとから請求する方法がある
たとえば、補償割合70%の保険に入っていて、治療費が10万円かかった場合、保険から7万円が支払われ、自己負担は3万円になります(限度額の範囲内の場合)。補償割合50%なら、保険から5万円、自己負担5万円です。
ペット保険は、人間の健康保険と違って、加入は任意です。保険会社や商品によって、補償内容や保険料、条件は大きく違うので、いくつかの商品を比べて選ぶことが大切です。保険会社のホームページでは、猫の年齢ごとの保険料や、補償の具体例が紹介されていることが多いので、複数の会社を見比べてみましょう。比較サイトを使うと、条件をそろえて一覧で比べられて便利です。
ペット保険が向いている人・向いていない人
ペット保険は、すべての飼い主に必要というわけではありません。家計の状況や考え方によって、向いている人と向いていない人がいます。
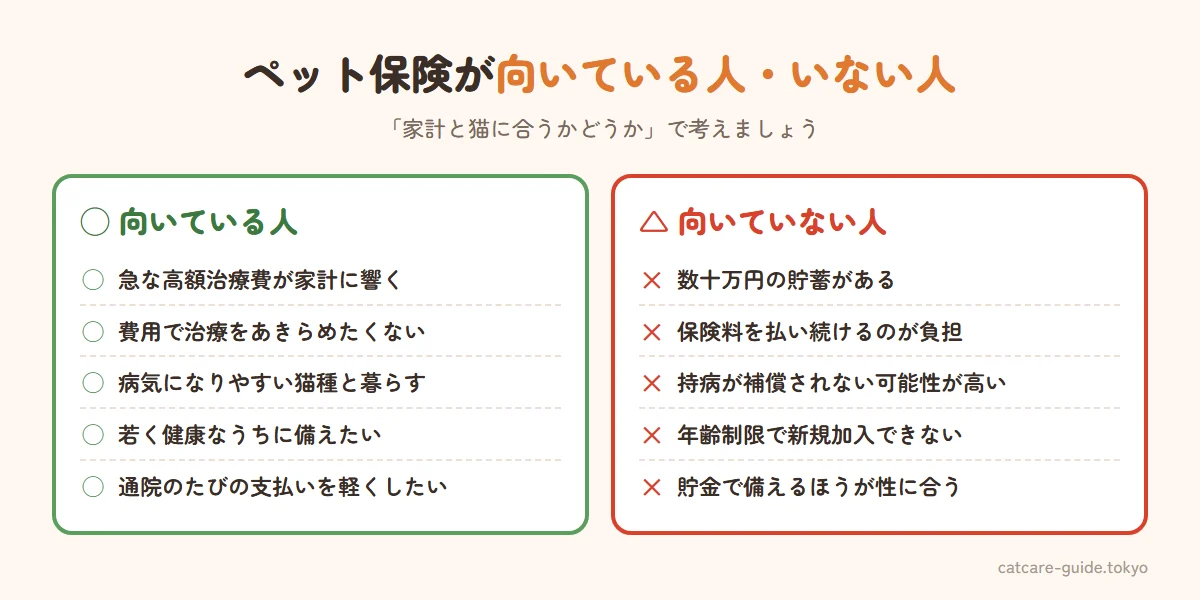
ペット保険が特に向いているのは、急な高額の治療費を貯蓄でまかなうのが難しい人です。猫が手術や入院をすることになったとき、数十万円の出費をすぐに用意できるかどうかを考えてみましょう。難しいと感じる場合は、保険で備えておくと安心です。
また、治療の選択肢を費用で狭めたくない人にも向いています。猫が重い病気になったとき、費用を理由に治療をあきらめるのは、飼い主にとってとてもつらいことです。保険があれば、獣医師がすすめる治療を、費用の心配を減らして選べるようになります。
一方、すでに数十万円のペット用の貯蓄がある人や、保険料を払い続けるのが負担になる人は、保険に入らず、貯金で備えるという選択もあります。保険料の総額と、実際に受け取れる保険金を比べると、結果的に貯金のほうが得になることもあります。ただし、猫が若いうちに大きな病気をすると、貯蓄が十分にたまる前に高額の出費が必要になることもあるので注意しましょう。
補償割合と保険料の関係
ペット保険を選ぶときに、まず迷うのが補償割合です。補償割合が高いほど、治療費の自己負担は少なくなりますが、そのぶん保険料は高くなります。
| 補償割合 | 治療費10万円のときの自己負担 | 保険料 | 向いている人 |
|---|---|---|---|
| 50% | 5万円 | 比較的安い | 保険料を抑えつつ、高額な出費に備えたい人 |
| 70% | 3万円 | 50%より高め | 通院も含めて、自己負担をしっかり減らしたい人 |
| 90〜100% | 1万円〜0円 | 高い | 取り扱う保険会社は限られる |
ペット保険の加入者の多くは、補償割合70%のプランを選んでいるといわれています。ただし、保険料は猫の年齢が上がるにつれて高くなることが多く、シニア期には若いころの2倍以上になることもあります。今の保険料だけでなく、10年後、15年後の保険料も確認して、長く続けられるプランを選びましょう。
保険料を抑えたい場合は、補償割合を50%にする、手術や入院だけを補償するタイプにする、といった方法もあります。何に備えたいのかを考えて、自分に合ったプランを選ぶことが大切です。
補償範囲のタイプ
ペット保険には、補償する範囲によっていくつかのタイプがあります。
| タイプ | 補償される範囲 | 特徴 |
|---|---|---|
| フルカバー型 | 通院・入院・手術 | 幅広く補償。保険料は高め。通院が多い猫に安心 |
| 入院・手術型 | 入院と手術 | 通院は自己負担。保険料は比較的安い |
| 手術特化型 | 手術(と前後の入院) | 高額になりやすい手術に絞って備える。保険料は安い |
| 通院特化型 | 通院 | 日常的な通院に備える。取り扱いは少ない |
猫の場合、膀胱炎や猫風邪、皮膚炎など、通院で治療する病気が多いため、通院も含めて補償されるフルカバー型が安心です。慢性腎臓病など、長く通院が続く病気にも備えられます。
一方、保険料を抑えたい場合は、高額になりやすい手術や入院に絞って備える方法もあります。通院の費用は貯金でまかない、誤飲の手術など、まとまった出費だけを保険でカバーするという考え方です。
フルカバー型でも、1日あたりの限度額や、1年間の限度日数が決まっていることが多いので、確認しておきましょう。たとえば「通院は1日1万円まで、年20日まで」といった条件がある場合、それを超えた分は自己負担になります。
保険を選ぶときのチェックポイント
ペット保険を比べるときは、次のようなポイントを確認しましょう。
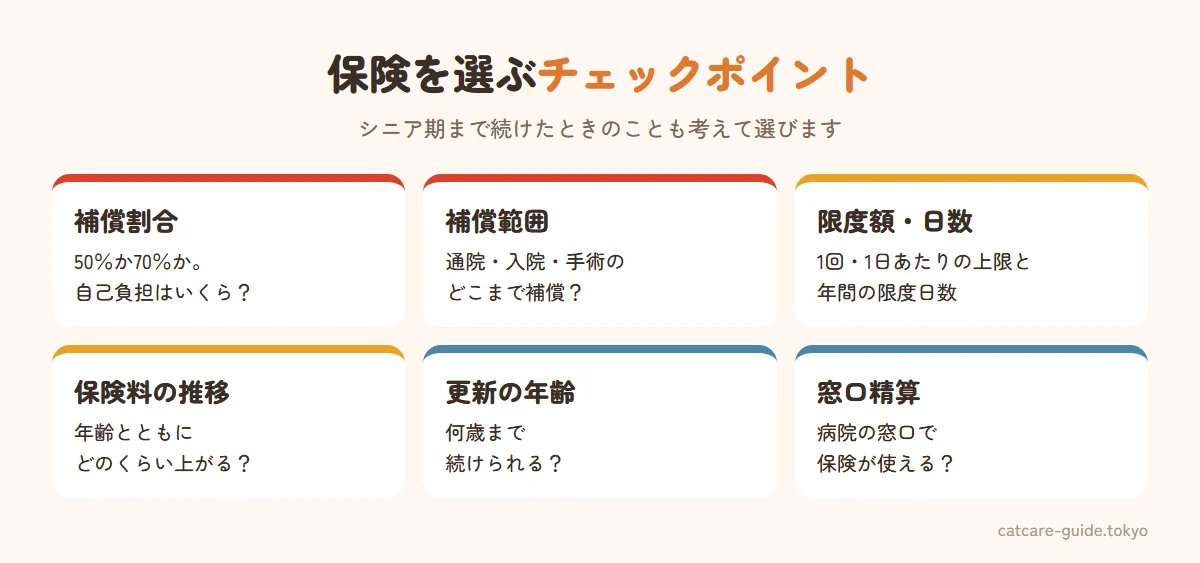
特に見落としがちなのが、保険料の推移と更新できる年齢です。ペット保険は、猫が若いうちは保険料が安くても、年齢とともに上がっていく商品が多くあります。猫の病気が増えるのはシニア期なので、そのときに保険料が払えなくなってやめてしまっては意味がありません。一生涯更新できるか、シニア期の保険料はいくらになるかを、加入前に確認しておきましょう。
窓口精算ができる保険は、対応している動物病院の窓口で保険証を見せるだけで、自己負担分だけを支払えばよいので便利です。窓口精算ができない保険では、いったん治療費を全額支払い、あとから保険会社に請求して保険金を受け取ります。かかりつけの動物病院が対応しているかも確認しておくとよいでしょう。
そのほか、保険金の請求のしやすさ、多頭割引の有無、特約の内容なども、比べるときの参考になります。
保険で補償されないもの
ペット保険に入っていても、すべての治療費が補償されるわけではありません。多くの保険で、次のようなものは補償の対象外になっています。
- 予防のための費用:ワクチン接種、ノミ・ダニ予防、フィラリア予防、健康診断
- 去勢・避妊手術:病気の治療ではないため対象外が多い
- 加入前からある病気:加入前に発症していた病気やけが(既往症)
- 先天性・遺伝性の病気:加入前に見つかっている場合は対象外になることが多い
- 妊娠・出産に関する費用
- 待機期間中の病気:加入してから一定期間は、病気が補償されない商品もある
- 療法食やサプリメント:多くの保険で対象外
- 歯石除去などの歯科処置:治療目的でない場合は対象外のことも
特に注意したいのが、加入前からある病気です。病気が見つかってから保険に入ろうとしても、その病気は補償されないことがほとんどです。場合によっては、加入そのものを断られることもあります。
また、スコティッシュフォールドの骨軟骨異形成症や、マンチカンの関節の病気など、特定の猫種に多い遺伝性の病気は、補償の対象外になっていることもあります。猫種による病気への備えを考えている場合は、加入前に補償の範囲をよく確認しましょう。猫種ごとの注意点は「スコティッシュフォールドを飼う前に知るべき折れ耳の健康リスク」なども参考にしてください。
加入のベストタイミング
ペット保険に入るなら、猫が若くて健康なうちがベストタイミングです。
| タイミング | メリット | 注意点 |
|---|---|---|
| 子猫を迎えてすぐ | 病気になる前なので、幅広く補償されやすい。保険料も安い | 加入できる月齢の下限を確認 |
| 若い成猫のうち | まだ持病がないことが多い | 健康状態の告知が必要 |
| シニア期に入る前 | 病気が増える時期に備えられる | 新規加入の年齢上限に注意 |
| 病気が見つかったあと | ほかの病気には備えられる | その病気は補償されないことが多い |
子猫は、好奇心が旺盛で誤飲などの事故が多く、また免疫が未熟なため、感染症にかかりやすい時期です。子猫を迎えたら、早めに保険を検討するとよいでしょう。
多くのペット保険には、新規加入できる年齢の上限があり、7〜12歳程度に設定されていることが多いです。シニア期に入ってから保険を考えても、加入できる商品が限られたり、保険料が高くなったりします。迷っている場合は、猫が若いうちに一度検討しておきましょう。
猫の年齢別・保険の考え方
猫の年齢によって、かかりやすい病気や、保険の役立ち方は変わります。年齢ごとの考え方を整理しておきましょう。
| 年齢 | 多いトラブル | 保険の考え方 |
|---|---|---|
| 子猫(〜1歳) | 誤飲、感染症、下痢、けが | 保険料が安く、補償も幅広い。迎えてすぐの加入を検討 |
| 成猫(1〜6歳) | 膀胱炎、尿路結石、皮膚炎 | 病気は少なめだが、急な通院や手術に備える |
| シニア(7歳〜) | 腎臓病、甲状腺の病気、歯周病、腫瘍 | 保険が最も役立つ時期。保険料の上昇と更新条件を確認 |
子猫の時期は、好奇心から何でも口に入れてしまい、誤飲事故が起こりやすい時期です。また、免疫が未熟なため、感染症や下痢で通院することも多くなります。保険料も安いので、子猫のうちに加入を検討する価値は十分にあります。
成猫の時期は、比較的病気が少なく、「保険料を払っているのに使わない」と感じることもあるかもしれません。それでも、膀胱炎や尿路結石、誤飲など、急な通院や手術が必要になることはあります。
シニア期は、病気が増え、保険が最も役立つ時期です。一方で、保険料が上がり、更新の条件がつくこともあります。シニア期になってから慌てないよう、若いうちから、長く続けられる保険を選んでおくことが大切です。シニア猫の体の変化については「7歳からが分かれ道|シニア猫の見逃しがちな老化サイン」で紹介しています。
保険以外の備え方
ペット保険に入らない場合でも、猫の医療費には何らかの形で備えておくことが大切です。
- ペット用の貯金をする:毎月一定額を、猫の医療費専用の口座に積み立てる
- 目標額を決める:手術や入院に備えて、まずは20万〜30万円程度を目安に
- 予防にお金をかける:ワクチン、健康診断、誤飲や脱走の防止で、病気やけがを防ぐ
- かかりつけの病院で相談する:治療費の見積もりや、支払い方法について相談できる
ペット貯金のメリットは、使わなかったお金が手元に残ることです。一方、猫が若いうちに大きな病気をすると、貯金が十分にたまる前に高額の出費が必要になることがあります。貯金と保険を組み合わせて、若いうちは保険で備え、貯金がたまってきたら保険を見直すという方法もあります。
病気やけがを防ぐことも、医療費を抑えるための大切な備えです。ワクチン接種や定期的な健康診断、誤飲しそうなものを片付ける、脱走を防ぐといった日ごろの対策で、大きな治療が必要になるリスクを減らせます。健康診断については「猫の健康診断は何歳から・いくら?」で紹介しています。
保険金の請求の流れ
ペット保険の保険金を受け取るまでの流れは、窓口精算ができるかどうかで違います。
- 窓口精算の場合:対応する動物病院で保険証を提示し、自己負担分だけを支払う。手続きはこれで完了
- あとから請求する場合:いったん治療費を全額支払い、領収書と診療明細書を受け取る
- 請求書類を準備する:保険会社の請求書、領収書、診療明細書などをそろえる
- 保険会社に送る:郵送や、スマートフォンのアプリで写真を送って請求できる会社も
- 保険金を受け取る:審査のあと、指定した口座に振り込まれる
請求には、診療明細書が必要になることが多いので、動物病院で必ずもらっておきましょう。請求には期限があることもあるので、治療を受けたら早めに手続きをするのがおすすめです。
保険によっては、少額の治療費でも請求できるものや、請求の回数に制限がないものもあります。反対に、請求が多いと更新時に条件がつくことがある商品もあるので、加入前に確認しておくと安心です。
猫のペット保険でよくある質問
-
Q完全室内飼いでも、ペット保険は必要ですか?
-
A室内飼いは、交通事故やけんかによるけがのリスクは低くなりますが、誤飲、膀胱炎や尿路結石、腎臓病、歯周病などは、室内飼いの猫でも起こります。特に誤飲は、室内で暮らす猫に多い事故です。室内飼いかどうかより、急な治療費に備えられるかで判断しましょう。
-
Q途中で保険を乗り換えることはできますか?
-
A乗り換えることはできますが、乗り換え先の保険では、それまでにかかった病気が既往症として補償されなくなることがあります。また、年齢が上がると新規加入できる保険が限られます。乗り換える場合は、補償の条件をよく確認し、前の保険を解約する前に新しい保険の加入が決まっていることを確かめましょう。
-
Q保険料は、一生でどのくらいかかりますか?
-
A補償内容や保険会社によって大きく違いますが、年齢とともに保険料が上がる商品が多いため、15年以上続けると合計で数十万円になることもあります。加入前に、年齢ごとの保険料の表を確認し、一生涯にかかる総額の目安を計算しておくと安心です。
まとめ:家計と猫に合わせて、納得できる備えを
ペット保険は、すべての飼い主に必要なものではありませんが、急な高額の治療費に備え、治療の選択肢を狭めないための心強い味方です。
- 猫の治療費は、誤飲の手術や尿道閉塞の入院で10万円を超えることも
- 必要かどうかは、数十万円の急な出費に貯蓄で備えられるかで判断する
- 補償割合は70%が多数派。保険料は年齢とともに上がることが多い
- 予防・去勢避妊・既往症・療法食などは補償されないことが多い
- 入るなら若く健康なうち。新規加入には年齢の上限がある
- 保険に入らない場合は、ペット用の貯金で備えておく
保険に入るにしても、入らないにしても、大切なのは「猫が病気になったときにどうするか」を前もって考えておくことです。家計と猫の状況に合わせて、自分が納得できる備え方を選んでください。去勢・避妊手術の費用など、保険の対象外になりやすい出費については「猫の去勢・避妊手術はいつがベスト?」も参考にしてください。